01

江南贡泉上海市场研究与营销策划

围绕上海消费者、竞品格局和产品场景开展市场研究,并形成可落地的营销策划方案。

CMAU 校级三等奖
CMAU 企业命题
江南贡泉进入上海市场,重点解决品牌认知、产品场景和购买便利三个问题。
结合消费者问卷、企业访谈和竞品研究,对普通瓶装水、大规格水和高端产品分别分析,并提出产品、渠道和传播建议。
品牌认知产品场景购买便利
核心结论上海家庭以天然水为主(52%)、2–3 元为主流价格带(50%)。江南贡泉 570ml 已落在主流价格带,但 4.5L 折合单价比农夫山泉高约 47%——先用 570ml 建认知与试饮入口,再用泡茶场景支撑 4.5L 溢价,高端线待客群验证后投入。
上海研究市场区域聚焦
3研究方式问卷 · 访谈 · 竞品
3产品线小瓶 · 大规格 · 高端
1成果研究与营销方案
02

调研与产品

先摆事实:上海家庭在喝什么,江南贡泉手里有什么牌。

现状 FACTS
RESEARCH

调研设计

资料研究行业环境、竞品、水源和渠道信息。
企业访谈产品结构、使用场景和企业经营信息。
消费者问卷家庭用水、价格接受和购买偏好。
QUESTIONS

聚焦的三个问题

Q1上海消费者如何选择家庭饮用水。
Q2江南贡泉与主要竞品在价格、水类型和产品表达上的差异。
Q3普通瓶装水、大规格水和高端产品分别适合什么场景。
PRODUCT

三类产品

普通瓶装水江南贡泉 570ml

日常饮用与品牌触达。

1.7元 / 瓶
大规格水江南贡泉 4.5L

家庭、办公和泡茶,承接复购。

12元 / 桶
高端产品海牙泉 720ml

商务接待与礼赠。

100元 / 瓶
03

消费者洞察

数据暴露三个问题:① 品类对,但品牌没被记住;② 价格进了主流带,溢价却没有依据;③ 买不到比不想要更致命。

问题 PROBLEMS
家庭主要用水来源问题①MAIN SOURCE
天然水
0%
矿泉水
0%
纯净水
0%
高端矿泉水
0%
天然水占 52% 是主流——江南贡泉的天然水 / 泉水定位与偏好一致。
家庭饮水方式问题①HOW THEY DRINK
烧水 / 饮水机等
0%
瓶装水
0%
桶装水
0%
瓶装水 33% + 桶装水 23% 过半——4.5L 在家庭 / 办公有承接空间。
购买因素问题②FACTORS
0%
水源种类
0%
价格
0%
营销促销 / 广告
多选,提及率合计 >100%;三项接近,决策由多因素共同驱动。
瓶装水可接受价格问题②PRICE BAND
1–2 元
0%
2–3 元
0%
3–4 元
0%
4 元以上
0%
2–3 元占 50%;570ml 的 1.7 元落在主流带,4 元以上仅 15%。
桶装水选择因素问题③BOTTLED WATER
与平时品牌 / 水种相似18
健康17
品牌知名度15
水源种类14
价格13
配送距离5
按提及次数排序;品牌惯性居首,首单需靠试饮或场景切入。
04

竞品对标

把差距换算成每升单价——价格不是主要障碍,品牌认知与可得性才是。

差距 GAPS
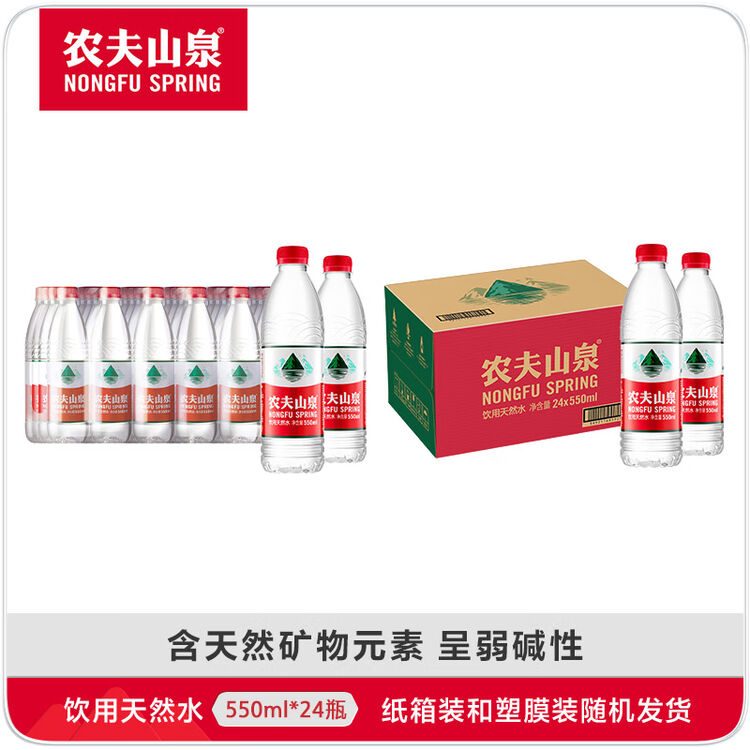
农夫山泉 550ml
农夫山泉
饮用天然水 · 550ml
参考价约 1.4 元
特点品牌 / 渠道
单价2.55 元/L
价格、品牌认知和渠道覆盖优势明显。
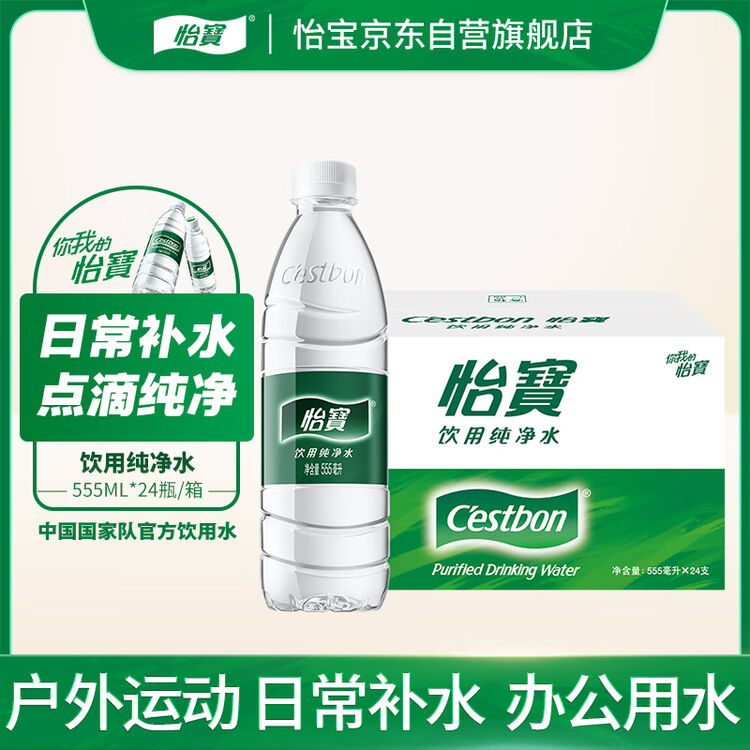
怡宝 555ml
怡宝
饮用纯净水 · 555ml
参考价约 1.33 元
特点稳定品质 / 渠道
单价2.40 元/L
稳定品质和购买便利同样影响消费者选择。
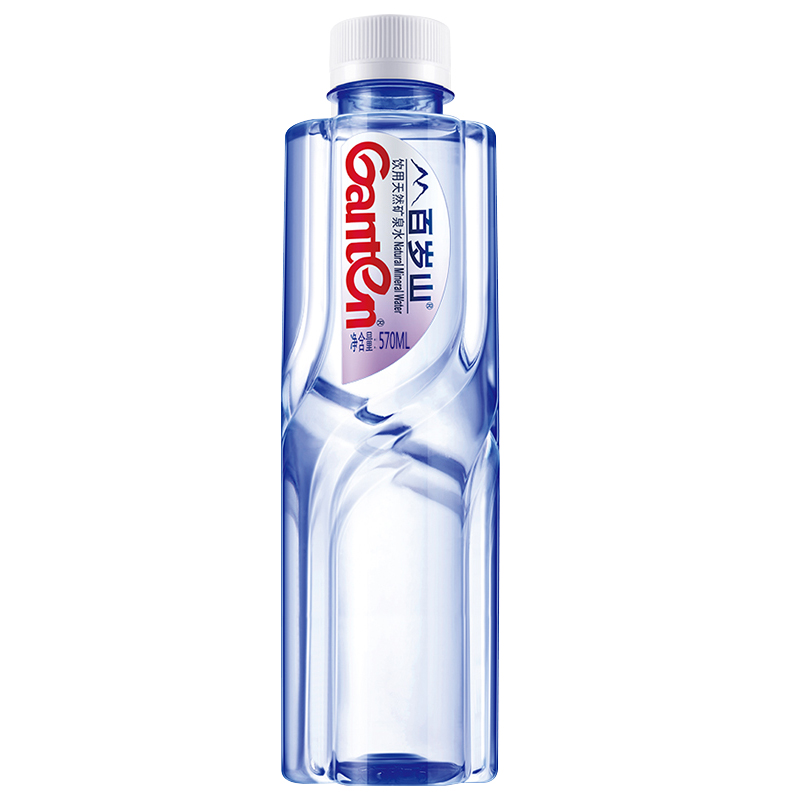
百岁山 570ml
百岁山
天然矿泉水 · 570ml
参考价约 2.1 元
关系直接对标
单价3.68 元/L
水类型、规格和价格带与江南贡泉更接近。
江南贡泉 570ml
江南贡泉
天然矿泉水 · 570ml
参考价约 1.7 元
重点认知 / 可得性
单价2.98 元/L
价格已进入主流区间,重点在品牌认知和购买便利。
TAKEAWAY江南贡泉 570ml 折合 2.98 元/L,高于农夫山泉(2.55 元/L)和怡宝(2.40 元/L),但低于百岁山(3.68 元/L)——价差不是主要障碍,品牌认知和购买便利才是。
昆仑山 510ml
昆仑山
雪山矿泉水 · 510ml
参考价约 3.5 元
特点高海拔 / 矿物指标
单价6.86 元/L
水源信息表达具体,消费者更容易理解。
依云 330ml
依云
天然矿泉水 · 330ml
参考价约 5 元
特点产地 / 包装 / 场景
单价15.2 元/L
高端定位同时依赖产地、包装、渠道和场景。
农夫山泉高端玻璃瓶 350ml
农夫山泉高端玻璃瓶
天然矿泉水 · 350ml
场景会议 / 宴会 / 礼赠
特点包装区隔
通过包装和场景将高端线与大众线区分。
海牙泉 720ml
江南贡泉海牙泉
高端天然矿泉水 · 720ml
参考价100 元
场景商务 / 礼赠
单价138.9 元/L
主要承担商务接待和礼赠任务。
TAKEAWAY折合每升:昆仑山 6.9 元、依云 15.2 元、海牙泉 138.9 元。高端不靠价格竞争,而靠水源表达、包装和场景支撑——但海牙泉 138.9 元/L 在本次消费者样本中缺乏对应的支付意愿证据(可接受 4 元以上仅 15%),需在真实商务客群中单独验证后再投入。
农夫山泉 4L
农夫山泉
饮用天然水 · 4L
参考价约 7.23 元
特点品牌 / 价格 / 渠道
单价1.81 元/L
家庭水竞争中,品牌和购买便利优势明显。
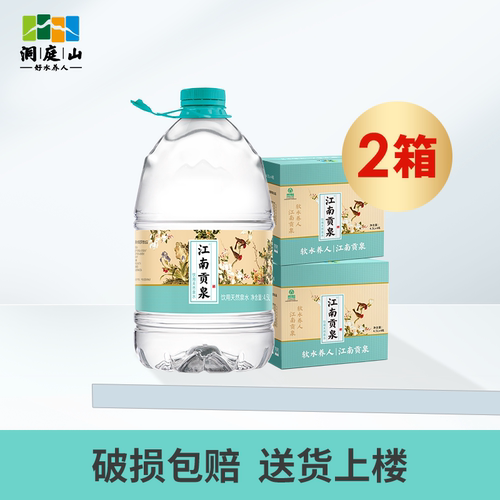
江南贡泉 4.5L
江南贡泉
天然泉水 · 4.5L
参考价12 元
场景家庭 / 办公 / 泡茶
单价2.67 元/L
重点突出水源、泡茶场景和订水便利。
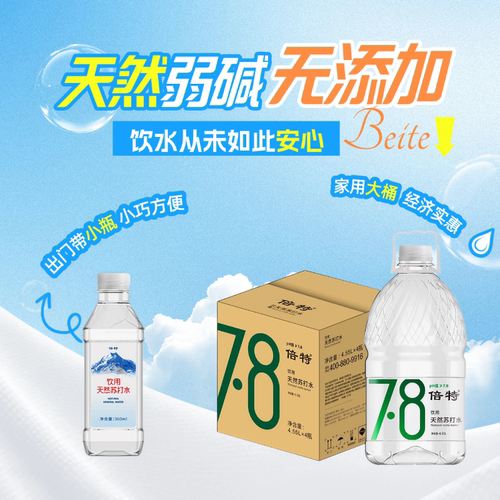
倍特天然苏打水 4.55L
倍特
天然苏打水 · 4.55L
参考价15.5 元
特点品类表达清晰
单价3.41 元/L
“天然苏打水”本身就是明确的购买标签。
TAKEAWAY江南贡泉 4.5L 折合 2.67 元/L,比农夫山泉 4L(1.81 元/L)高约 47%,需先以小范围试饮和组合装验证泡茶人群的溢价接受度与配送成本,跑通后再扩量。
05

市场判断

回答最关键的一个问题:三条产品线,先打哪一条?

取舍 CHOICE
消费者

健康饮水需求提升,但不同水类型和使用场景的认知仍有限。

竞争

农夫山泉、怡宝、百岁山在品牌认知和渠道覆盖上更有优势。

江南贡泉

水源和产品线具备基础,但品牌知名度与购买便利仍需提升。

三条线的取舍
先做570ml 大众款认知入口:1.7 元落在 2–3 元主流带,决策成本低,用于首次触达与试饮。
再做4.5L 家庭 / 办公利润与复购:以泡茶场景支撑 47% 溢价,先小范围验证配送与复购。
暂缓海牙泉 720ml客群与支付意愿未验证(样本中可接受 4 元以上仅 15%),不宜先投入。
机会 OPPORTUNITY
威胁 THREAT
优势 S
S · O水源与产品线

普通瓶装、大规格水和高端产品分别承接不同场景。

S · T避免单纯价格竞争

通过水源、泡茶体验和服务便利形成差异。

劣势 W
W · O先提升认知和购买入口

内容传播、官方账号、小程序和场景合作优先推进。

W · T控制高投入推广

先验证低成本渠道效果,再考虑大型品牌投放。

06

营销方案

动作按优先级排序,并给出验证方式。

行动与验证 ACTION
PRODUCT

产品

  • 570ml:会议、通勤和日常试饮。
  • 4.5L:家庭、办公和泡茶复购。
  • 海牙泉:商务接待和礼赠。
PRICE

价格

  • 普通款已进入主流价格区间。
  • 大规格水同时比较容量、价格和服务。
  • 高端产品重点体现场景和品牌形象。
PLACE

渠道

  • 京东、天猫等电商承接搜索购买。
  • 小程序用于订水和复购。
  • 便利店、商超、企业和会议场景补充线下触达。
PROMOTION

传播

  • 围绕水源、水类型和泡茶场景做内容。
  • 官方账号统一产品信息。
  • 活动赞助等高投入动作后置。
PRIORITY

执行优先级

01
官方账号 + 小程序订水统一信息,并承接购买和复购。
02
B站 / 短视频内容解释水源、水类型和泡茶场景。
03
家庭 / 茶饮 / 企业合作重点验证 4.5L 的持续使用场景。
04
大型赞助与品牌投放放在基础认知和转化链路之后。
如何验证① 小程序订水用户数与 30 天复购率 ② 水源 / 泡茶内容的搜索与互动量 ③ 试饮后的正价转化率 ④ 4.5L 在家庭 / 办公场景的周均消耗——高端线在以上指标跑通前不投入。